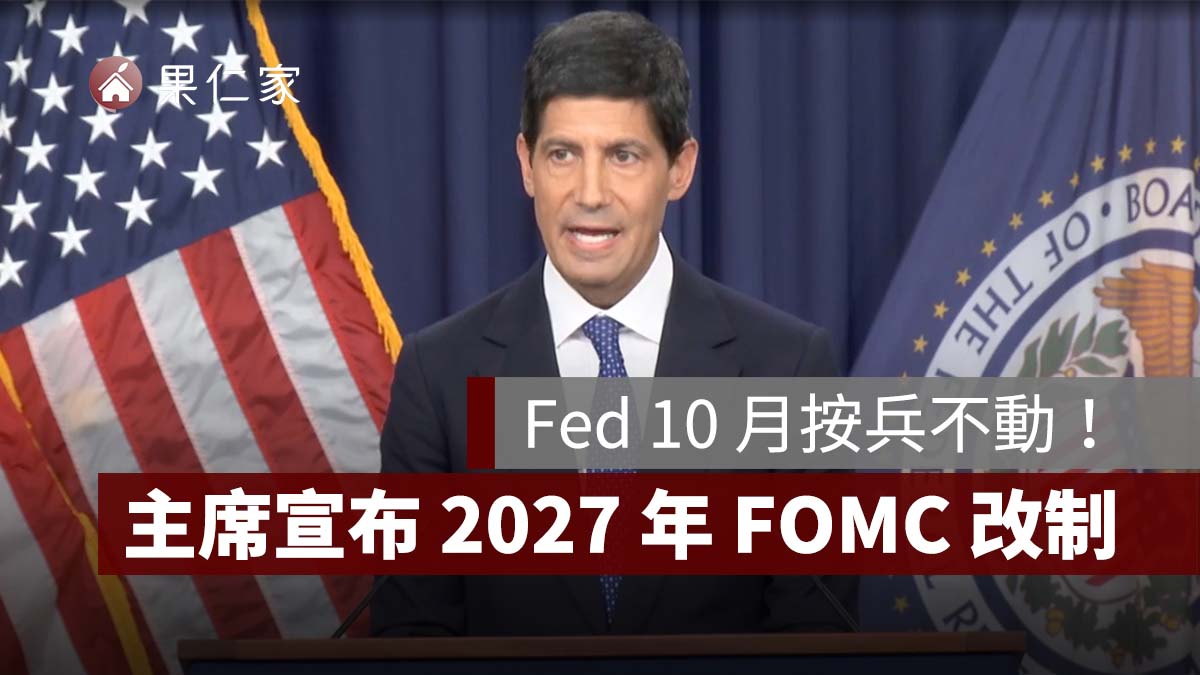
美國聯準會(Fed)10 月利率決議維持不變,但主席 Kevin Warsh 隨後在記者會上透露更多政策訊號。他指出,美國通膨持續高於 2% 目標,9 月升息已讓部分家庭與企業的信用條件收緊,但整體金融環境仍不能稱為緊縮。
除了說明未來利率決策方向,Warsh 更宣布一項重要制度改革:從 2027 年開始,Fed 將調整 FOMC 會議安排,部分會議不再進行利率表決,改為專門討論長期貨幣政策策略。至於市場關注的 12 月是否再升息,Fed 目前仍未給出明確答案。
Fed 2027 年 FOMC 將改制!每年 8 次會議,其中 1 次不表決利率
這次 Fed 主席記者會最重要的新消息,就是聯邦公開市場委員會(FOMC)將調整未來例行會議的運作方式。
Warsh 宣布,Fed 認為每年召開 8 次 FOMC 會議仍是合適的安排,但從 2027 年秋季開始,將把部分會議改成專門討論長期貨幣政策策略的會議。
依照目前公布的規劃,2027 年仍維持全年 8 次會議,但其中 1 次將專門討論貨幣政策策略,不預計表決聯邦資金利率,也不發布一般利率政策聲明,其餘 7 次則維持正常的利率決策功能。
至於 2028 年,Warsh 預期將進一步調整為 2 次策略討論會議、6 次利率政策會議。
| 年度 | 全年例行會議 | 利率政策會議 | 策略討論會議 |
|---|---|---|---|
| 2026 年 | 8 次 | 8 次 | 0 次獨立策略會議 |
| 2027 年 | 8 次 | 7 次 | 1 次 |
| 2028 年(預期) | 8 次 | 6 次 | 2 次 |
Warsh 解釋,這項調整不只是行政安排,而是希望讓決策官員有更多時間討論長期經濟與貨幣政策問題,而不是每次會議都把焦點放在近期利率應該調整多少。
Fed 9 月升息已見效果?主席:部分企業、家庭信用條件收緊
除了 FOMC 改制,Warsh 也進一步解釋,為什麼 Fed 在 9 月升息後,10 月沒有立即繼續提高利率。
他指出,自從 9 月調整貨幣政策以來,金融及信用市場已經出現一些變化,部分家庭與企業面臨的信用條件正在收緊,市場參與者對資金配置也變得更加謹慎。
這代表先前的升息措施,已經開始透過金融市場影響借貸與資金運用。
不過,Warsh 特別強調,雖然整體金融環境已經比之前收緊,但目前還不能直接稱為「緊縮」。
這個說法相當重要,因為 Fed 必須同時評估先前升息的效果,以及是否需要採取更多措施,才能在不過度抑制經濟活動的情況下,讓通膨回到政策目標。
Fed 通膨壓力仍高!主席提醒能源價格再度上漲
對於美國經濟目前面臨的問題,Warsh 在記者會中特別強調通膨。
他指出,美國通膨已經接近 6 年持續高於聯準會設定的 2% 目標,因此 Fed 有責任讓物價漲幅下降。
其中,近期能源及相關價格再度上漲,是聯準會正在關注的現象。
Fed 擔心的不是單一商品價格上漲,而是能源成本增加後,可能進一步影響其他商品與服務價格,造成更廣泛的通膨壓力。
因此,未來除了觀察整體物價數據,能源價格變化、漲價是否擴散,以及民眾對未來通膨的預期,都可能影響聯準會的政策判斷。
美國經濟成長比預期強!科技投資、企業資本支出成為焦點
值得注意的是,雖然聯準會仍對通膨保持警戒,但主席對美國經濟活動的看法相對正面。
Warsh 表示,美國今年上半年 GDP 成長率已由先前估計的 1.8%,上修至 2.4%,第三季經濟成長動能看起來更為強勁。
他指出,消費支出保持健康,企業投資增幅可能達到雙位數,而資本支出占 GDP 的比重也處於歷史高水準。
其中,高科技領域的投資是帶動資本支出增加的重要因素,但投資成長也開始擴及其他產業。
換句話說,Fed 目前面對的局面,是經濟與就業仍具韌性,但通膨尚未回到目標。這也讓聯準會在決定是否需要繼續升息時,必須更加仔細評估金融條件與物價變化。
Fed 12 月會升息嗎?主席尚未承諾下一次利率方向
市場接下來最關注的問題,就是 Fed 是否會在 12 月再次升息。
根據聯準會官方行事曆,下一次 FOMC 會議將於美國時間 12 月 8 日至 9 日舉行,利率決議預計在台灣時間 12 月 10 日凌晨公布。
Warsh 在這次記者會開場聲明中表示,未來收到的經濟資訊,將協助聯準會判斷適當的貨幣政策立場。
雖然主席再次強調,Fed 已展現必要時採取行動的意願,但沒有直接承諾 12 月一定升息。
目前能確認的是,聯準會仍把控制通膨放在重要位置,同時觀察 9 月升息後金融環境的變化。至於是否需要繼續升息,仍取決於接下來的經濟資訊。
另外,10 月 FOMC 沒有例行公布利率點陣圖,下一次更新經濟預測與利率點陣圖,預定是在 12 月會議。
Fed 未來政策可能如何影響台灣房貸、房市?
不過,需要特別注意的是,Fed 的聯邦資金利率並不等於台灣銀行的房貸利率。
台灣房貸利率主要受到中央銀行貨幣政策、銀行資金成本、個別貸款條件及銀行授信政策等因素影響,不會因為美國升息就自動跟著調整。
如果美國未來持續維持較高利率,可能影響全球金融市場及資金成本,但對台灣房貸的實際影響,仍須觀察台灣央行政策與各銀行利率調整情況。
總結:Fed 12 月利率仍未定,2027 年 FOMC 改制值得關注
整體來看,這次 Fed 主席記者會除了重申控制通膨的重要性,也進一步說明 9 月升息已對部分家庭與企業信用條件產生影響,但整體金融環境尚不能稱為緊縮。
在美國經濟成長與就業市場仍具韌性的情況下,Fed 未來是否繼續升息,將取決於通膨、能源價格及金融條件的後續變化,現階段仍不能認定 12 月升息已經確定。
此外,Warsh 宣布的 2027 年 FOMC 會議制度改革,也是本次記者會的重要新訊息。未來部分例行會議將改為長期策略討論,意味著市場觀察 Fed 政策的方式也可能隨之改變。
官方資料:Fed 主席 2026/10/28 記者會開場逐字稿、10 月 FOMC 利率決議聲明。