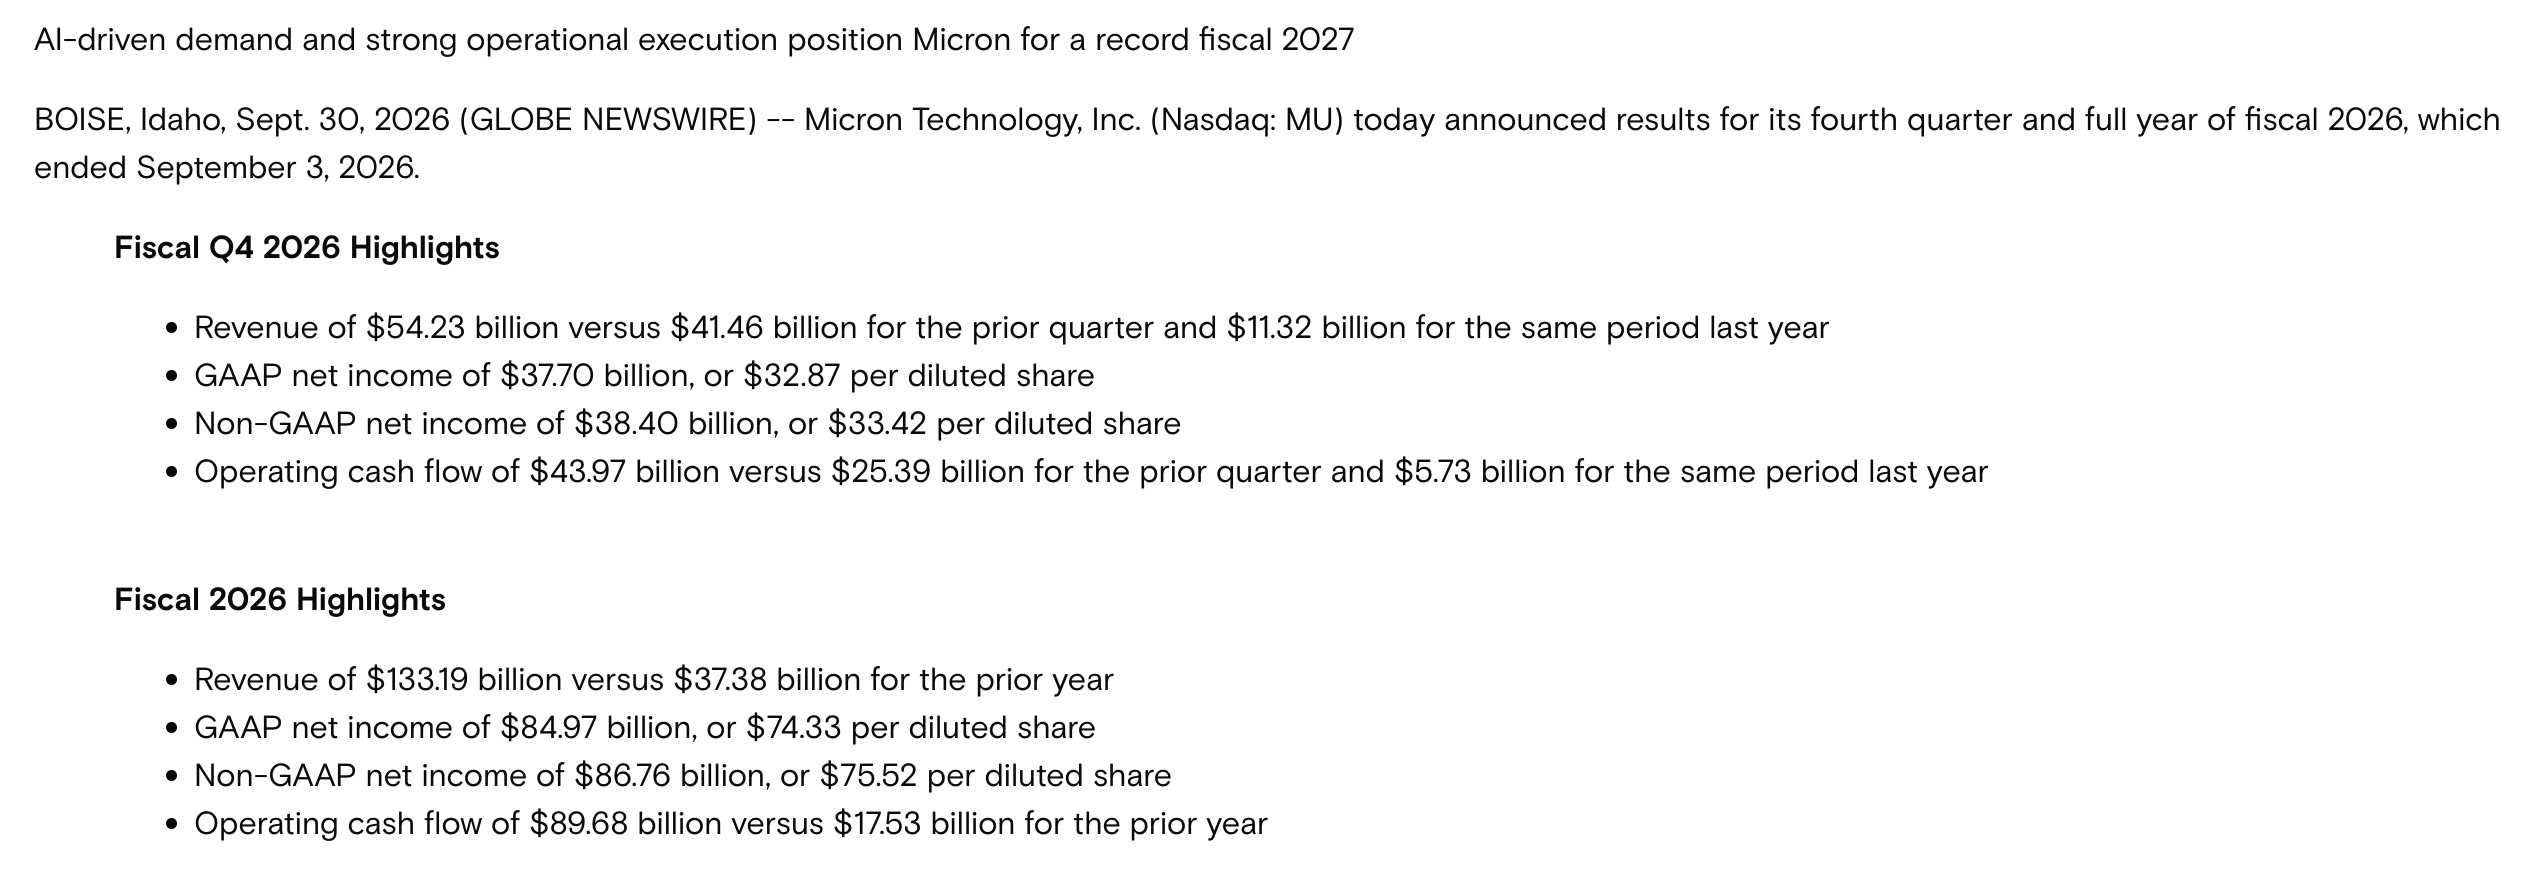
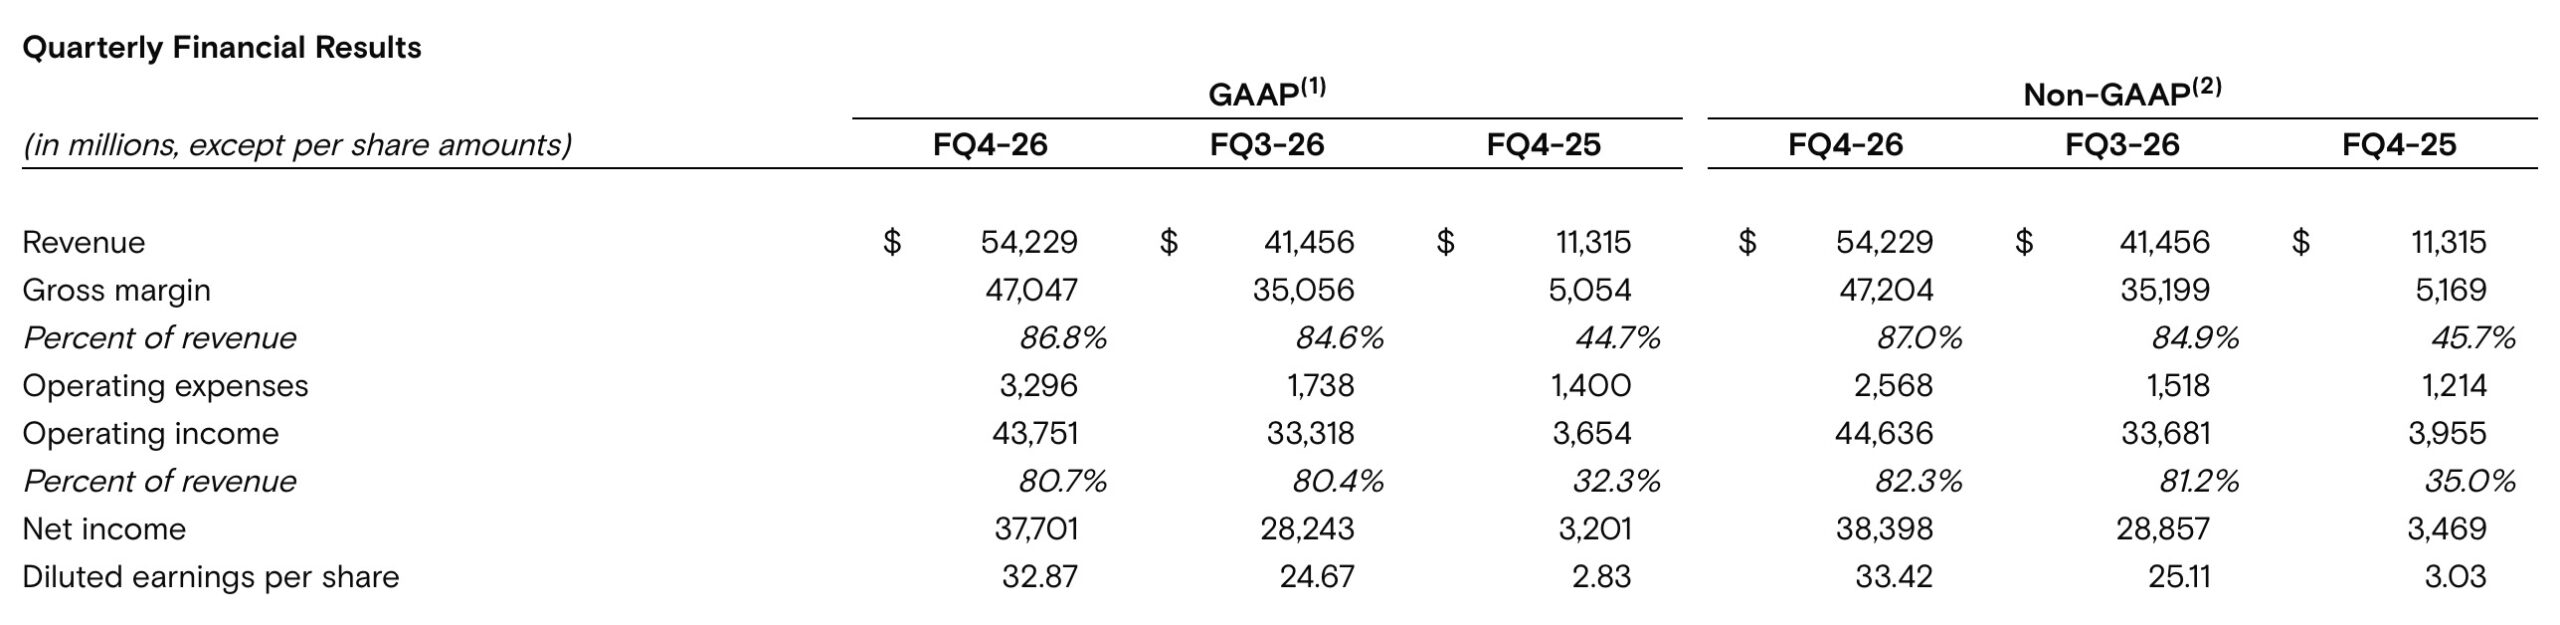
美光(Micron Technology)公布 2026 財年第 4 季與全年財報,在 AI 帶動記憶體與資料中心需求持續升溫下,Q4 營收衝上 542.29 億美元,再創歷史新高;非 GAAP 每股盈餘(EPS)33.42 美元,毛利率更來到 87%。
更值得注意的是,美光認為成長還沒結束,最新預估 2027 財年第 1 季營收將達 615 億美元、上下浮動 15 億美元,EPS 預估 38.15 美元。也就是說,即使這一季已經創紀錄,美光仍預期下一季營收還會繼續往上。
👉 加入我們的臉書粉絲團、社團 與 Line 社群,獲取各種買房必備知識!👈
美光 Q4 財報創新高,營收季增 31%
美光 2026 財年 Q4 營收為 542.29 億美元,相較上一季 414.56 億美元增加約 31%;與去年同期 113.15 億美元相比,更接近 4.8 倍。
非 GAAP 淨利達 383.98 億美元,EPS 為 33.42 美元,高於上一季的 25.11 美元;非 GAAP 毛利率也從 84.9% 上升至 87%。
從財報可以看出,美光不只是「賣得更多」,產品價格與獲利能力也維持在相當高的水準,讓營收、獲利一起往上。
AI 資料中心成長最快,單季營收突破 180 億美元
如果要找出這份美光財報最重要的推力,AI 與資料中心仍然是核心。
對一般投資人而言,不需要特別記住各種複雜的記憶體規格,真正重要的是:訓練與運行大型 AI 模型需要大量高效能記憶體與儲存設備,AI 資料中心持續擴建,美光就是直接受惠的供應商之一。
美光執行長 Sanjay Mehrotra 表示,公司 2026 財年繳出創紀錄成績,並預期 2027 財年會有更強的表現。
手機、PC、汽車業務也同步成長
這一季並不是只有 AI 業務變好。
手機與 PC 相關事業 Q4 營收達 131.14 億美元,高於上一季的 115.21 億美元;汽車與嵌入式事業營收也從 46.34 億美元增加至 68.24 億美元。
代表目前記憶體需求改善的範圍已經不只侷限在 AI 伺服器,也擴及手機、PC 與汽車等市場。
下一季營收上看 615 億美元
相較已經公布的 Q4 成績,美光對下一季的財測更值得注意。
公司預估 2027 財年第 1 季營收為 615 億美元、上下浮動 15 億美元;非 GAAP 毛利率約 86.25%,EPS 則預估 38.15 美元、上下浮動 1 美元。
這代表至少從美光目前的訂單與市場需求來看,AI 推動的記憶體景氣並沒有明顯降溫。
2026 全年營收 1,331 億美元,美光看好 2027 再創高
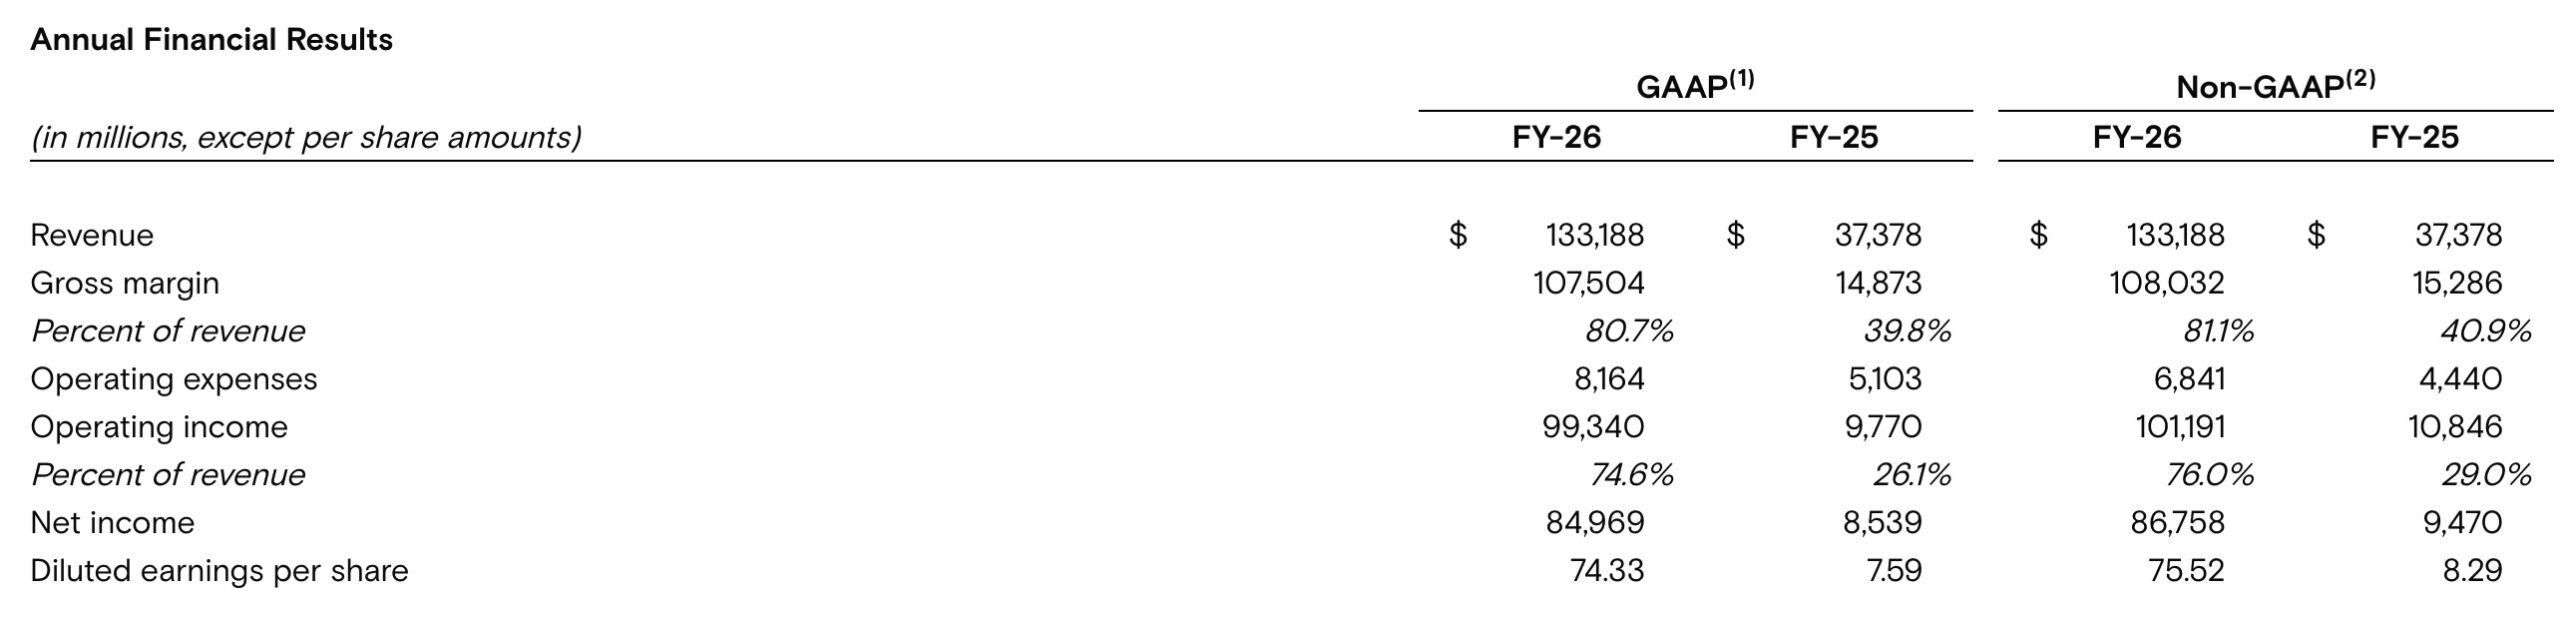
拉長到整個 2026 財年,美光全年營收達 1,331.88 億美元,遠高於前一年的 373.78 億美元;非 GAAP 淨利達 867.58 億美元,每股盈餘 75.52 美元。
美光表示,2027 財年預期會比 2026 年更強,也將增加技術、產品與製造方面的投資,以因應 AI 帶來的記憶體需求。
因此,這份財報真正值得注意的並不只是「又創新高」,而是美光目前仍預期下一季與 2027 財年繼續成長。接下來市場焦點將落在 AI 資料中心需求能維持多久,以及記憶體價格與供應是否持續吃緊。
(本文資訊來源:美光官網)
延伸閱讀》
[the_ad id=”170676″]