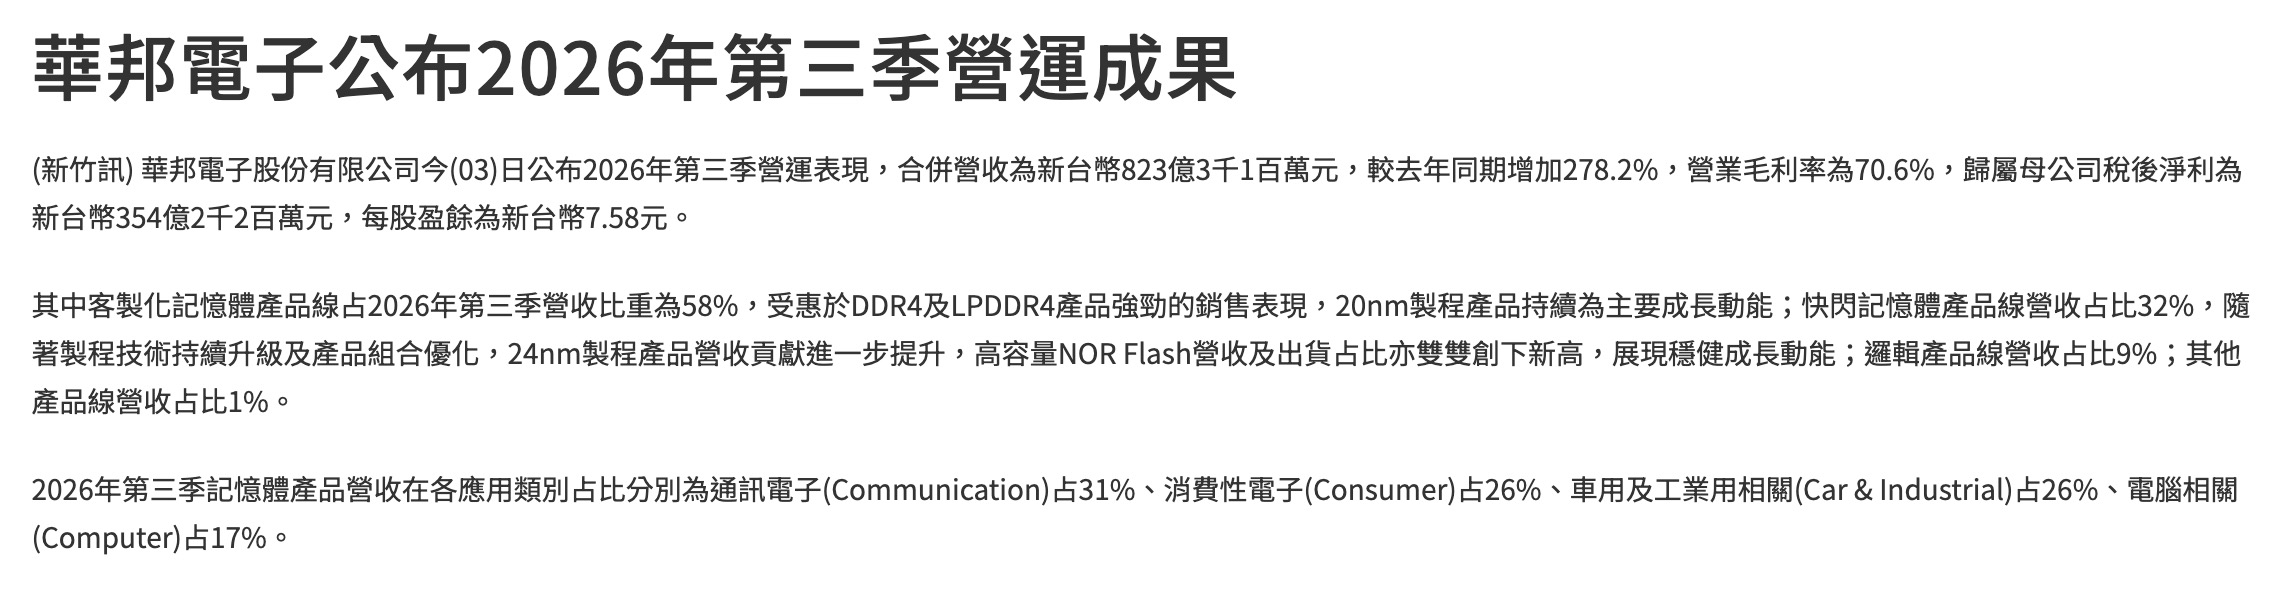
華邦電(2344)11 月 3 日舉行 2026 年第三季法人說明會,公布單季合併營收 823.31 億元、年增 278.2%,歸屬母公司業主淨利達 354.22 億元,年增約 11 倍,每股盈餘(EPS)7.58 元,前三季累計 EPS 達 15.32 元。記憶體產品報價上揚,是這次財報成長的重要推力。
不過,同一天台股重挫,華邦電股價在下午法說會開始前已跌停,終場收在 146 元,下跌 16 元。公司財報亮眼,股價卻遇上記憶體族群賣壓,讓市場更關心第四季是否還有漲價空間,以及 2027 年的產能、產品布局能否延續成長。
👉 加入我們的臉書粉絲團、社團 與 Line 社群,獲取各種買房必備知識!👈
延伸閱讀》11/3 台股大跌:台積電、電子股與美股半導體走勢整理
華邦電 Q3 財報:EPS 7.58 元、營收年增 278.2%
根據華邦電官方發布的第三季營運成果與法說會簡報,2026 年第三季的營收、毛利率及獲利都比去年同期顯著成長,其中毛利率達 70.6%,較第二季提高 4 個百分點。
| 財報項目 | 2026 Q3 | 與前一季/去年同期比較 |
|---|---|---|
| 合併營收 | 823.31 億元 | 季增 37.6%、年增 278.2% |
| 營業毛利 | 581.01 億元 | 季增 46.6%、年增 471.5% |
| 毛利率 | 70.6% | 季增 4 個百分點 |
| 營業利益 | 437.84 億元 | 季增 51.1% |
| 歸屬母公司業主淨利 | 354.22 億元 | 季增 45.7%、年增 1,103.5% |
| 單季 EPS | 7.58 元 | 第二季 5.40 元、去年同期 0.65 元 |
| 前三季累計 EPS | 15.32 元 | 2026 年 1~9 月累計 |
華邦電第三季的獲利成長幅度明顯高於營收增幅,顯示價格與產品組合改善對獲利帶來較大幫助。尤其記憶體事業的產能利用率約維持 100%,成長不單純依靠增加出貨數量。
華邦電為什麼大賺?DDR4、LPDDR4 漲價帶動記憶體營收
華邦電目前將過去的 DRAM 業務稱為客製化記憶體(CMS),第三季占集團營收 58%,是最大產品線;快閃記憶體(Flash)占 32%,邏輯產品約占 9%,其他業務約占 1%。
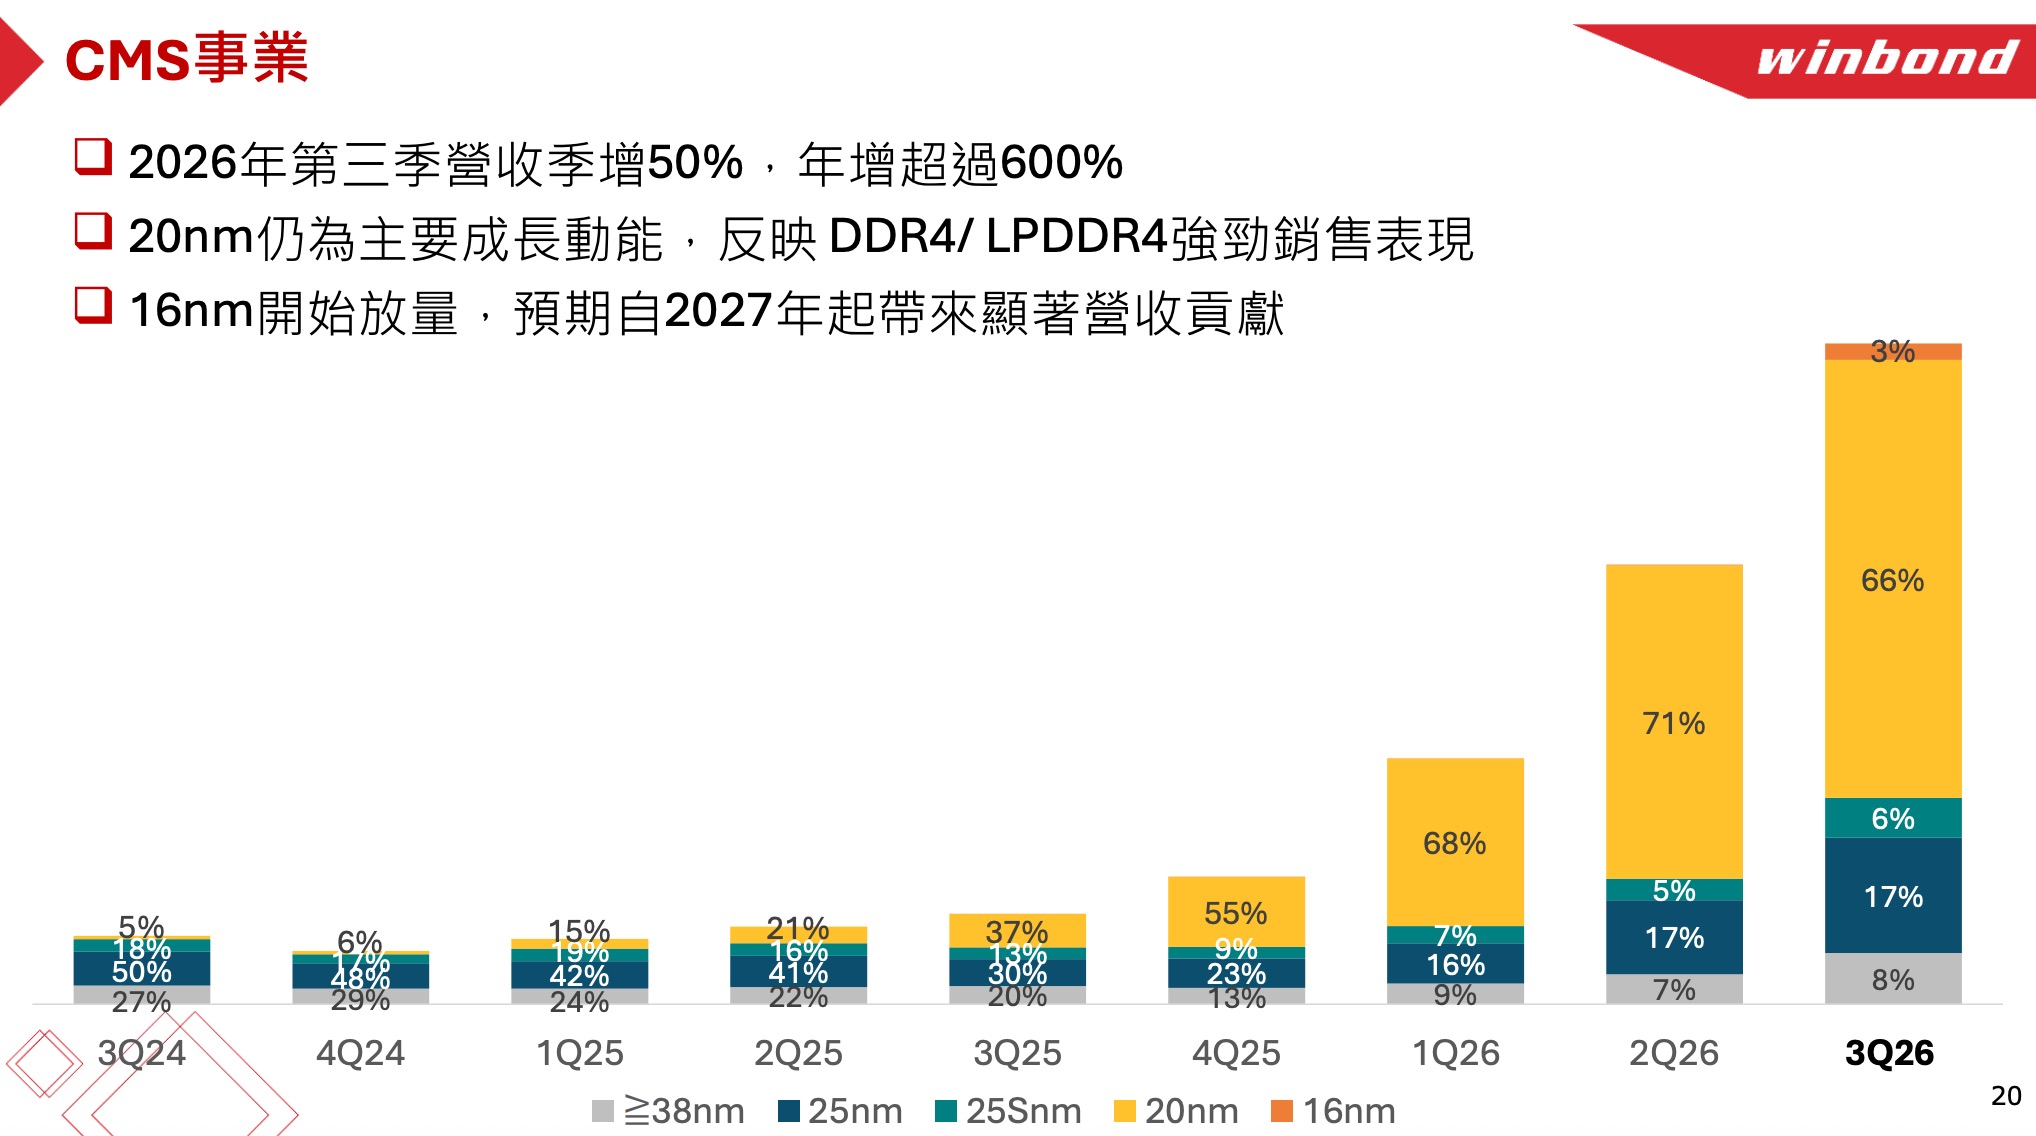
其中 20 奈米製程仍是主要成長動能,受惠於 DDR4、LPDDR4 的強勁銷售。這兩類記憶體廣泛用於不同世代的電子產品及工業應用,在供給受到限制、特定客戶需求維持的情況下,報價成為市場關注焦點。
NOR Flash、SLC NAND 也受惠價格與產品組合改善
華邦電 Flash 事業第三季營收季增 34%,位元出貨量大致持平,但美元混合平均售價增加約三成。公司表示,24 奈米製程營收貢獻持續提高,高容量 NOR Flash 的營收與出貨占比也雙雙創下新高。
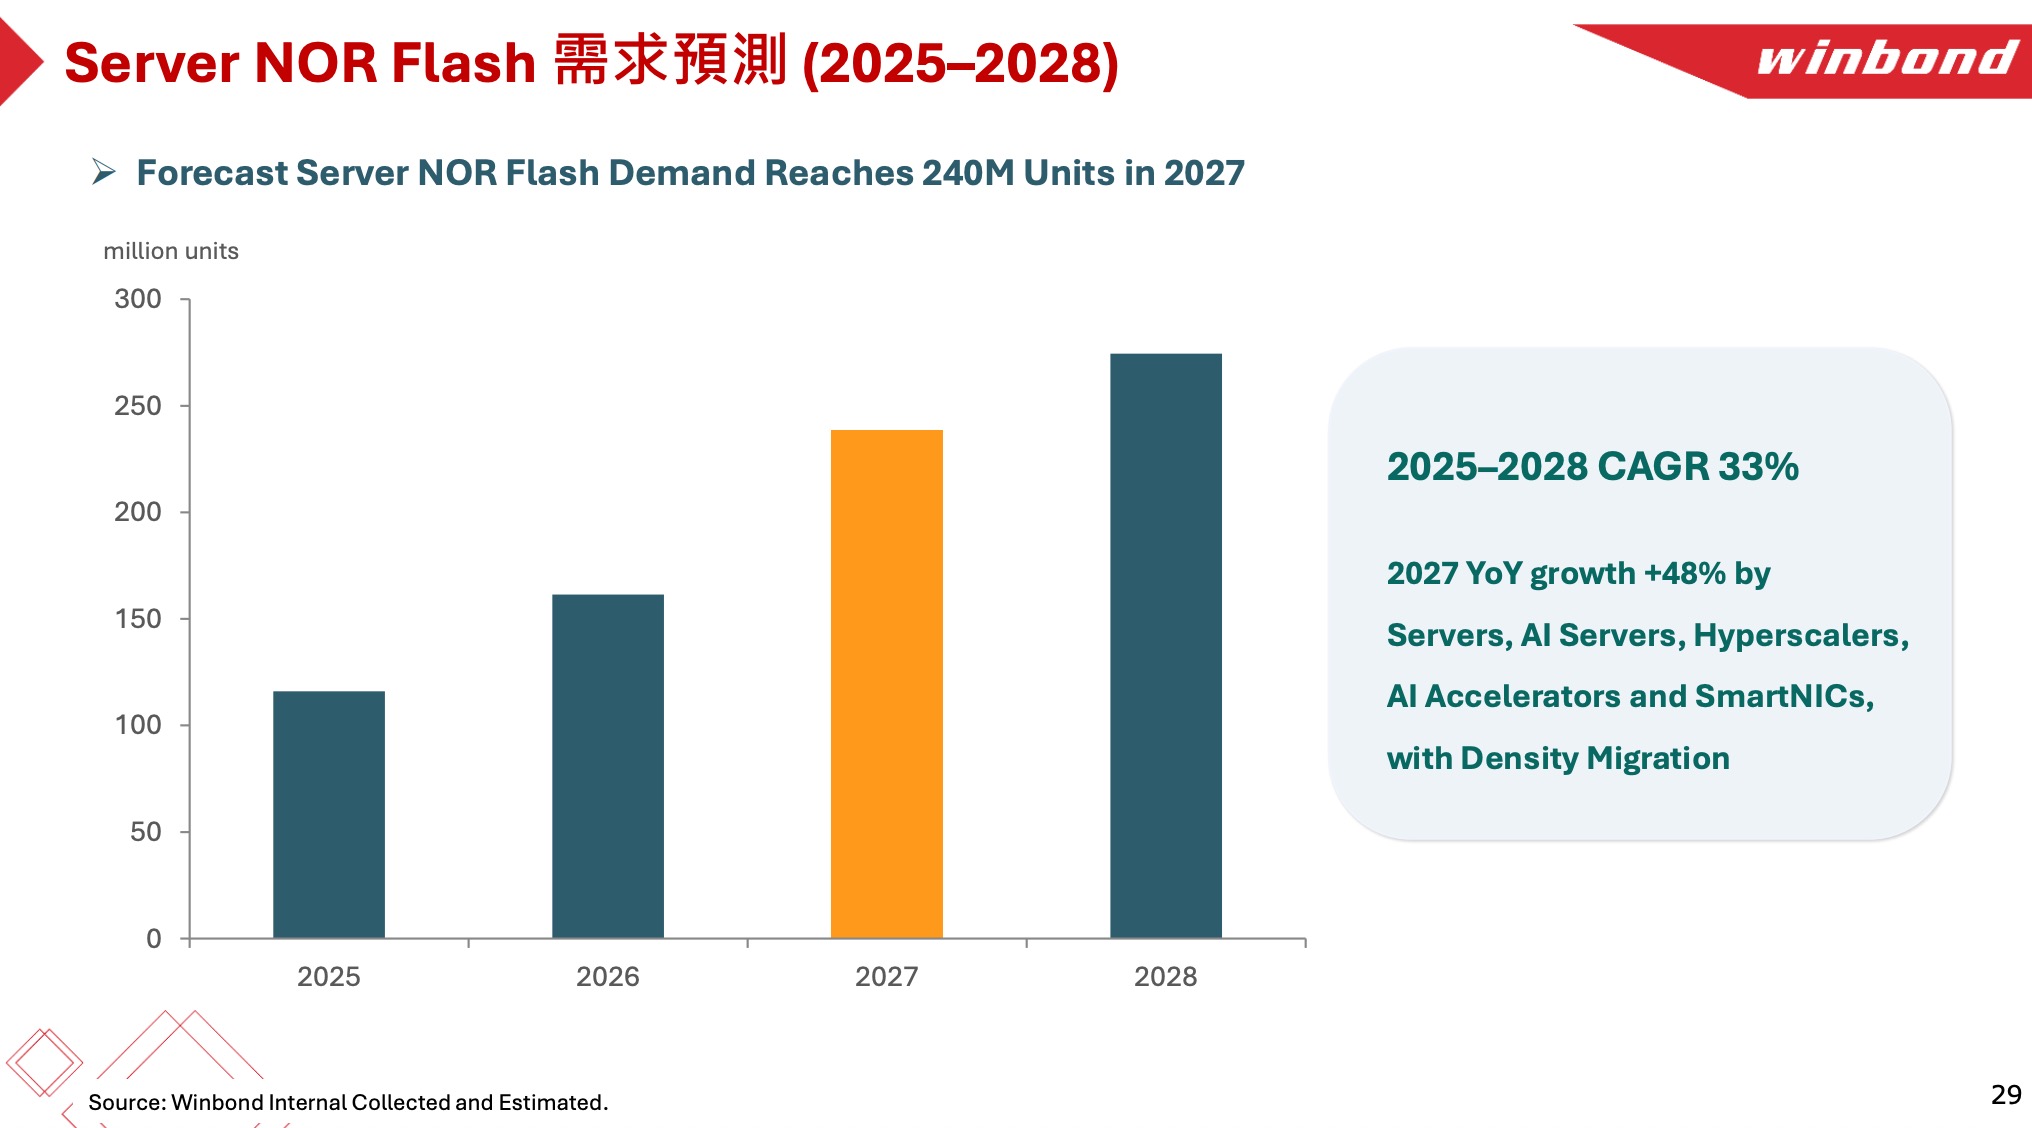
華邦電指出,AI 伺服器、車用及 AI 相關裝置對 Code Storage Flash 的需求較強,成為市場展望的重要支撐。這類快閃記憶體主要用於系統啟動、韌體儲存及相關控制功能,與 AI 加速器使用的 HBM 並非同一種產品。
華邦電法說會展望:Q4 記憶體仍有漲價空間
針對第四季與後續市場,華邦電在官方簡報指出,客製化記憶體的第四季合約價格仍有進一步上漲潛力,供給緊俏情況預期延續到 2027 年。高容量 NOR Flash 供給也維持吃緊,公司預期價格上行趨勢有機會延續至 2027 年。
不過,華邦電同時提醒,通膨、利率的不確定性可能讓消費性支出與傳統電子產品需求承壓,市場也正在討論大型雲端服務業者的 AI 資本支出規模。這代表 AI 相關應用與一般消費電子的需求表現仍有差距,不能把所有記憶體產品視為同步成長。
以第三季的營收結構來看,客製化記憶體與快閃記憶體的報價走勢、客戶合約重議及不同應用市場的拉貨情況,將是第四季營運能否延續成長的重要變數。
華邦電 2027 展望:16 奈米放量、高雄新廠與 CUBE 量產
除了記憶體報價,華邦電也在法說會公布 2027 年的產品與產能規劃。公司表示,16 奈米製程已開始放量,預期從 2027 年起帶來較顯著的營收貢獻;2027 年營運將持續聚焦 DDR4、LPDDR4 等產品。
- 16 奈米製程:已開始放量,預期自 2027 年起帶來較明顯營收貢獻。
- 高雄廠 Module B:預計 2026 年底動土,無塵室規劃月產能約 5 萬至 6 萬片,這是規劃產能,並非立即可出貨的產量。
- CUBE 技術:公司表示進度符合規劃,預計 2027 年進入量產。
- 2026 年資本支出:全年計畫約 395 億元,其中約 95% 用於生產設備。
華邦電股價為什麼跌停?財報公布與股市下跌時間要分開看
11 月 3 日台股加權指數終場重挫 1,612.60 點,華邦電、南亞科等記憶體股承受賣壓。依臺灣證券交易所資料,華邦電當天收在跌停價 146 元,下跌 16 元;但公司第三季法說會是當日下午 3 點才召開,因此不能直接說「市場看完這次法說財報後,華邦電才跌停」。
當天記憶體與電子股同步走弱,背景包含美國半導體股近期下跌、投資人對 AI 資本支出回報的疑慮,以及整體市場風險偏好下降。財報呈現的是已實現的第三季營運成果,股價則同時反映未來獲利預期、先前漲幅與市場資金情況,兩者不一定同方向。
延伸閱讀》10/30 台股大跌 1,156 點:AI 投資疑慮衝擊權值股、Fed 10 月利率按兵不動,12 月方向未定
華邦電法說會重點整理
華邦電 2026 年第三季營收達 823.31 億元、EPS 7.58 元,前三季累計 EPS 為 15.32 元,反映客製化記憶體與快閃記憶體產品報價上揚、毛利率改善。公司對第四季合約價與 2027 年記憶體市場維持正向展望,16 奈米、高雄廠與 CUBE 也列入後續規劃。
不過,華邦電在 11 月 3 日法說會前已隨大盤跌停,顯示短線市場情緒與公司已公布的獲利表現並不同步。接下來的觀察重點,是 DDR4、LPDDR4 及 NOR Flash 的實際報價、各類客戶需求,以及新製程和產能計畫落實的速度。
官方資料來源
延伸閱讀》
[the_ad id=”170676″]