中國女星迪麗熱巴近日因「長年住飯店、不買房」的生活方式引發討論。她過去曾透露,自己經常往返不同城市工作,沒有固定的定居地點,因此認為買房不一定符合生活需求。
不過,對一般上班族來說,長期住飯店真的比租屋、買房划算嗎?
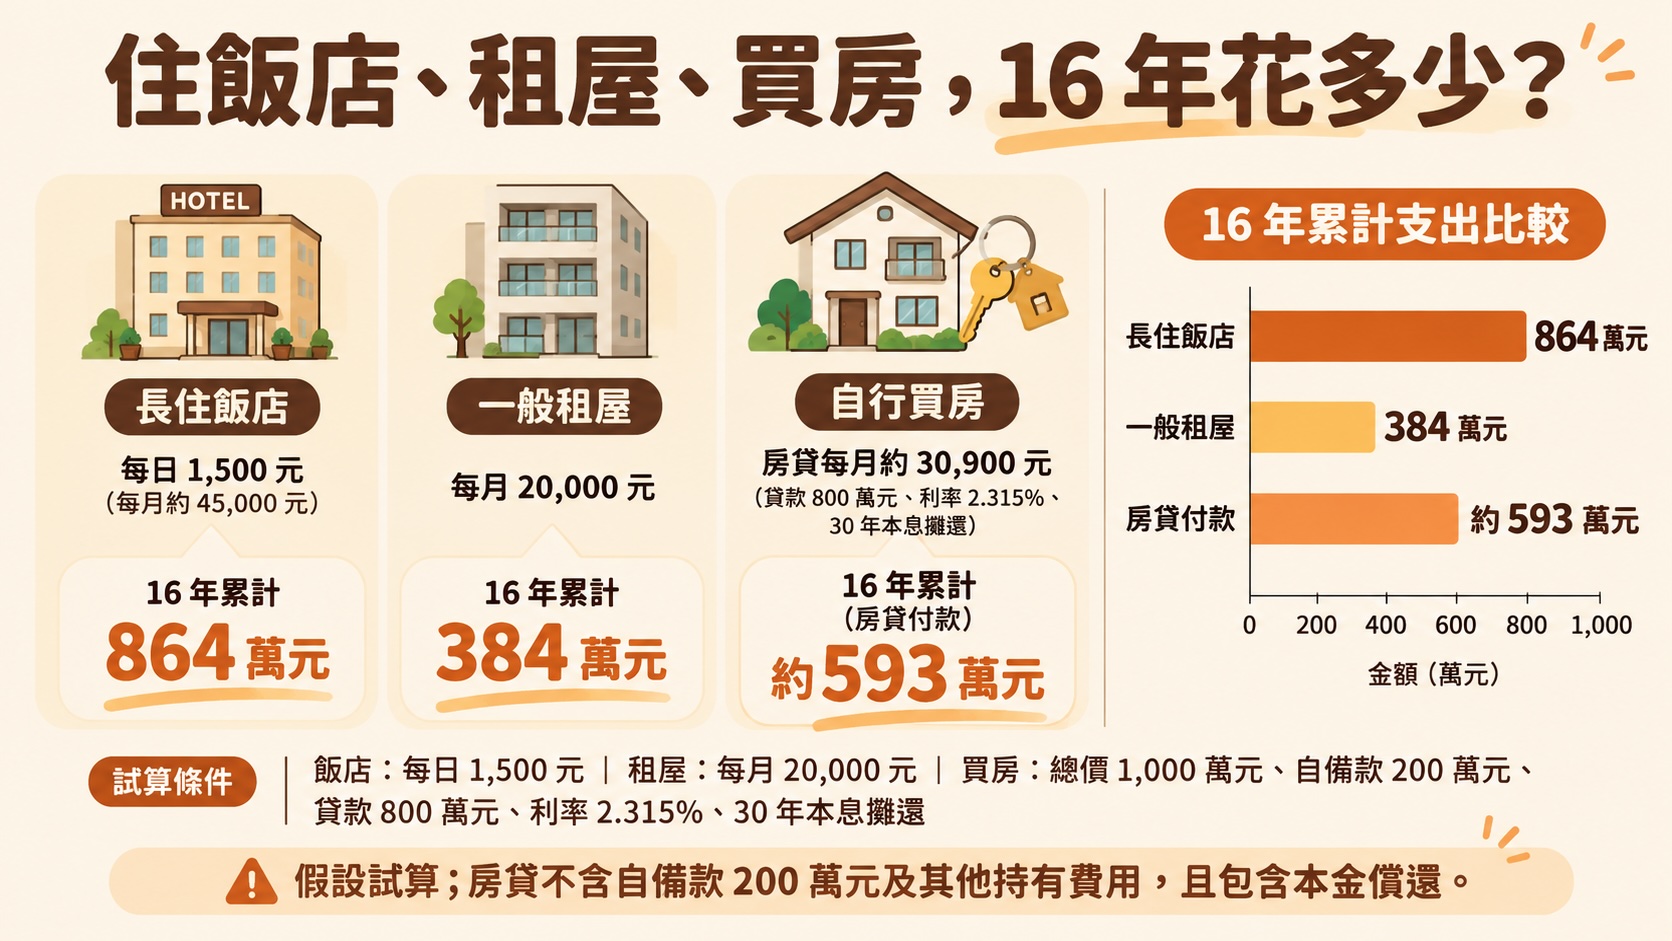
如果把居住時間拉長到 16 年,住飯店、租屋與買房究竟會花多少錢?果仁家以台灣常見的居住情境進行假設試算,比較三種選擇的支出、便利性與資產差異。
迪麗熱巴為什麼不買房?長年住飯店原因曝光
迪麗熱巴在 2019 年節目《送一百位女孩回家》中曾分享,自己從 18 歲開始,因為工作經常在不同城市移動,已經有約 9 年時間以飯店為主要住宿場所。
由於一年可能搭乘上百次飛機,工作地點也不固定,她認為買房後可能長時間無人居住,還需要負擔清潔、維修及管理等事務,反而不符合自己的生活型態。
相較之下,飯店提供清潔、管理及基本生活設施,讓她能快速安頓生活,把更多時間留給工作。
資料來源:壹蘋新聞網 2026/11/9 報導
長住飯店、租屋、買房哪個划算?16 年花費比較
假設一個人在台灣長期居住,分別選擇飯店、租屋或買房,16 年下來需要準備多少錢?
以下設定三種居住情境,金額均為方便比較的假設值,並非實際飯店報價或台灣平均租金。
- 長住飯店:每日房價 1,500 元,每月以 30 天計算。
- 一般租屋:每月租金 20,000 元。
- 自行買房:購買總價 1,000 萬元住宅,自備款 200 萬元,貸款 800 萬元,利率 2.315%,分 30 年本息平均攤還。
| 比較項目 | 長住飯店 | 一般租屋 | 自行買房 |
|---|---|---|---|
| 每月支出 | 45,000 元 | 20,000 元 | 約 30,900 元房貸 |
| 16 年累計 | 864 萬元 | 384 萬元 | 約 593 萬元房貸付款 |
| 初期資金 | 依飯店規定 | 押金、首月租金 | 200 萬元自備款及交易費用 |
| 資產累積 | 無房屋產權 | 無房屋產權 | 擁有房產及逐步增加的房屋淨值 |
| 搬遷彈性 | 高 | 中高 | 較低 |
| 清潔維修 | 部分由飯店提供 | 依租約分工 | 主要由屋主負責 |
試算說明:16 年以 192 個月計算;飯店採每月 30 天、全年 360 天計價。買房房貸金額依本息平均攤還估算,尚未包含自備款、裝潢、稅費、管理費、維修及保險。三種情境均假設價格不變,未考慮租金調漲、房價漲跌及通貨膨脹。
從每月現金支出來看,假設條件下租屋最低,買房其次,長住飯店最高。但這不代表租屋一定比買房划算,因為房貸付款包含本金與利息,償還本金也會增加屋主的房屋淨值。
長住飯店 16 年要花多少錢?每天房價差很多
飯店住宿費用受到地點、房型、品牌、淡旺季及長住優惠影響。如果每天房價不同,16 年的累積支出也會出現明顯差距。
| 每日房價 | 每月費用 | 16 年費用 |
|---|---|---|
| 1,000 元 | 30,000 元 | 576 萬元 |
| 1,500 元 | 45,000 元 | 864 萬元 |
| 2,000 元 | 60,000 元 | 1,152 萬元 |
| 3,000 元 | 90,000 元 | 1,728 萬元 |
以每日 1,500 元計算,16 年住宿費約 864 萬元;若每日房價提高至 3,000 元,累計費用就達到 1,728 萬元。
比較時應確認長住價格是否包含水電、清潔、洗衣、早餐及其他服務,避免只看房價而忽略額外支出。
租屋 16 年要花多少錢?每月 2 萬元累積 384 萬元
對於工作與生活地點相對固定、但還沒有購屋打算的人來說,租屋通常比長期住飯店更容易控制每月支出。
假設每月租金 20,000 元,16 年累計租金為 384 萬元。如果租金提高到每月 25,000 元,16 年支出則為 480 萬元。
但租屋費用不只有租金,還可能包含管理費、水電、網路、家具、搬家及設備添購等支出。長期租屋也需要考慮房東是否續租,以及未來租金調整的可能性。
租屋的優勢在於不用一次準備大筆購屋自備款,工作轉換、家庭成員改變或想搬到其他城市時,也相對容易調整居住地點。
買房 16 年要花多少錢?房貸支出不等於全部成本
如果選擇購買 1,000 萬元住宅,假設自備款 200 萬元、貸款 800 萬元,採 30 年本息平均攤還、年利率 2.315%,每月房貸約為 30,900 元。
16 年累計房貸付款約 593 萬元,加上最初的 200 萬元自備款,累計投入資金約 793 萬元。
另一方面,購屋還需要負擔契稅、登記規費、代書費、裝潢、管理費、房屋稅、地價稅及後續維修等成本。房屋未來可能增值,也可能跌價,出售時還可能產生交易稅費。
因此,判斷買房是否划算,不能只看每月房貸和租金誰比較高,而應同時考慮持有成本、資金機會成本、房價變化與預計居住年限。
本次試算採用的 2.315% 利率,參考中央銀行 2026 年 9 月五大銀行新承做購屋貸款平均利率,實際核貸利率與成數仍依銀行審核結果而定。
資料來源:中央銀行 2026 年 9 月五大銀行新承做放款統計
住飯店有哪些優缺點?省下家務時間,但生活空間有限
長住飯店最明顯的優勢,是可以減少處理家務及房屋管理的時間。對於經常出差、跨城市工作或尚未確定定居地點的人來說,這類居住方式具有一定吸引力。
例如飯店可能提供定期清潔、櫃檯管理、公共設施及部分生活用品,住客不必自行處理所有居家事務。
不過,飯店也有一些限制,包括房間空間通常較小、收納有限、不一定能開伙,以及部分住宿場所不接受寵物。若長期需要居家辦公、收藏大量物品或與家人同住,飯店未必能滿足需求。
長住飯店、租屋、買房適合哪些人?
| 居住方式 | 適合對象 | 主要考量 |
|---|---|---|
| 長住飯店 | 頻繁出差、短期派駐、跨城市工作者 | 便利性、服務內容、住宿費用 |
| 一般租屋 | 工作地點可能改變、尚未決定定居城市者 | 租金、租約穩定性、搬遷彈性 |
| 自行買房 | 有長期定居計畫、財務條件穩定者 | 自備款、房貸負擔、持有成本 |
如果預計只在某個城市生活 1 至 3 年,租屋或長住型住宿通常更有彈性;若已確定長期定居,也有能力負擔自備款及房貸,買房則可以納入評估。
不過,沒有任何一種居住方式適合所有人。即使收入足以買房,也不代表一定需要立刻購屋。
果仁家觀點:不買房不代表浪費錢,買房也不一定比較省
迪麗熱巴的居住選擇之所以引發討論,反映出不少人對「有能力就應該買房」這種觀念的重新思考。
對頻繁移動的人來說,購屋可能意味著長期持有一間使用率不高的房子;對生活地點穩定的人來說,擁有自己的住宅則可能帶來更高的居住自主權與長期穩定性。
真正需要比較的,不只是 16 年花了多少錢,還包括這筆支出換來什麼樣的生活品質、自由度,以及未來的財務選擇。
如果還不確定要在哪座城市定居,先租屋、保留資金彈性,也是一種合理選擇。若已確定長期生活地點,則可以進一步比較租金、房貸、持有成本與房屋資產價值,再決定是否購屋。
買房、租屋或住飯店,沒有絕對正確的答案。適合自己生活階段與財務能力的居住方式,才是更重要的判斷標準。