2026 年地價稅已於 11 月 1 日開徵,繳納期限至 11 月 30 日。不少民眾拿到稅單,發現金額比去年高,原因未必是計算錯誤。今年正好遇上每兩年一次的公告地價重新調整,再加上土地適用稅率、累進起點或持有情況不同,都可能讓應繳金額產生變化。
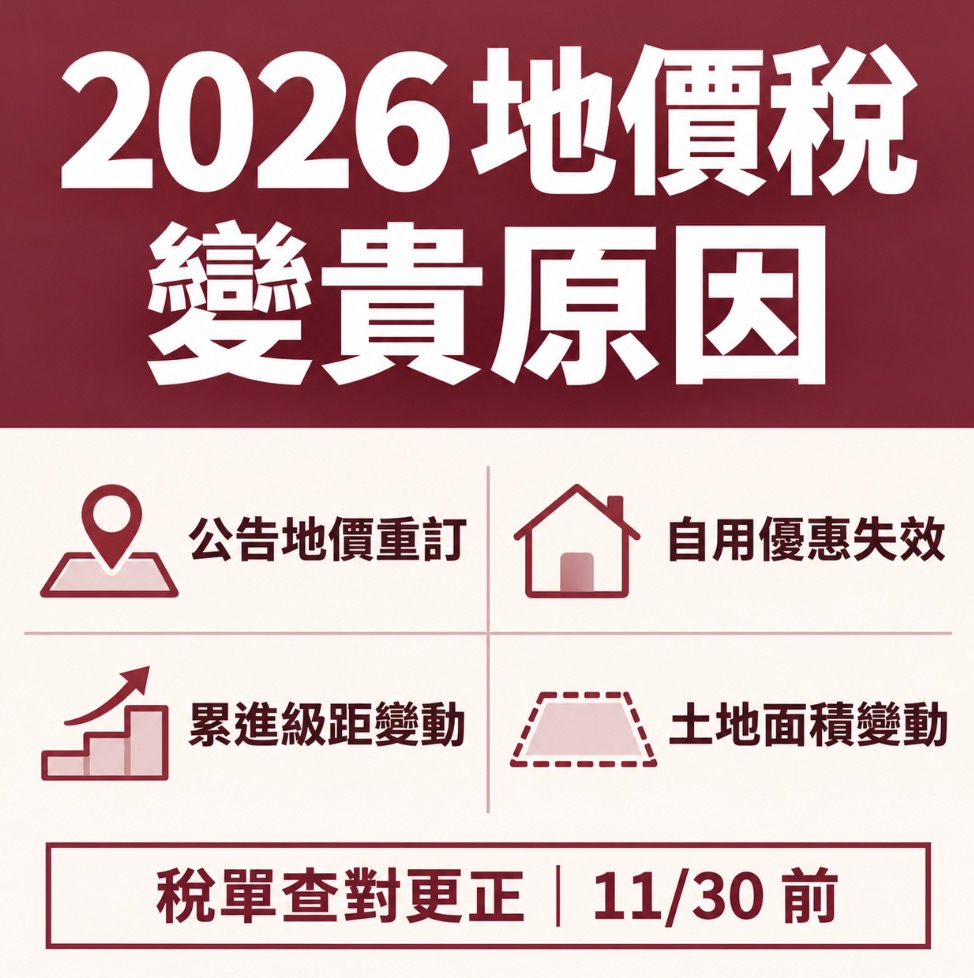
其中差異最明顯的情況,是原本適用自用住宅用地 2‰ 優惠稅率,今年卻改按一般用地 10‰ 至 55‰ 課稅。以下整理 2026 地價稅變貴的主要原因,以及收到稅單後可以如何核對。
👉 加入我們的臉書粉絲團、社團 與 Line 社群,獲取各種買房必備知識!👈
2026 地價稅變貴的 4 個常見原因
| 可能原因 | 為什麼稅額會增加 |
|---|---|
| 公告地價重新調整 | 2026 年各縣市重新規定公告地價,可能帶動申報地價及課稅地價變動。 |
| 累進起點、歸戶地價改變 | 一般用地按同一縣市名下土地歸戶計稅;累進起點或歸戶總地價不同,可能影響適用級距。 |
| 自用住宅優惠不再適用 | 原本 2‰ 的土地改按一般用地 10‰ 至 55‰ 計算,稅額差距可能很大。 |
| 土地持有情況改變 | 今年新增土地、持分或課稅面積變動,也可能提高年度稅額。 |
財政部說明,地價稅原則上以申報地價為計算基礎;若地主未在規定期間申報,依法以公告地價的 80% 作為申報地價。一般用地基本稅率為 10‰,超過各縣市累進起點地價後,依規定適用 15‰ 至 55‰ 累進稅率,不能直接把公告地價漲幅當成地價稅漲幅。
2026 公告地價重訂:各縣市調幅與累進起點不同
公告地價每兩年重新規定一次,2026 年(民國 115 年)是新一輪調整年度,也是 2026、2027 年地價稅的重要計算基礎。要特別區分的是:「公告地價」與「公告土地現值」不同,前者與地價稅有關,後者主要用於土地增值稅計算。
各地調整方向也不一樣。嘉義市政府財政稅務局公告,2026 年全市公告地價平均調升 3.32%,累進起點地價由 394.2 萬元調高至 402.7 萬元;雲林縣公告地價平均調升 2.41%,累進起點卻由 99.5 萬元下調至 98.8 萬元。
這也說明,同樣是公告地價上漲,不同縣市、不同持有土地情況的實際稅負仍會不同。
自用住宅 2‰ 優惠失效,地價稅可能明顯增加
常見原因包括整戶戶籍遷出、房屋改作出租或營業使用、土地所有權人變更後沒有重新申請。
其中,買賣、繼承、贈與等方式取得土地,即使房子原本已適用自用住宅優惠,新所有權人仍須重新申請;但若原本已核准,且所有權及使用情況均未變更,原則上不必每年重申。
需留意的是,經認定的公益出租人或符合規定的包租代管社會住宅,另有適用 2‰ 稅率的規定,不能單憑「有出租」就認定一定失去優惠。
2026 年要適用當年度自用住宅等特別稅率,申請期限為 9 月 22 日,目前已截止;一般逾期申請案件,原則上從申請次年開始適用。若已在期限內申請、獲核准卻仍被誤列一般用地,則應向土地所在地稅務局核對稅籍。
延伸閱讀:2026 地價稅自用住宅優惠 9/22 截止!稅率降至 2‰,新屋主也要重新申請
地價稅稅單變貴,先核對這 4 個地方
- 稅地種類與稅率:查看土地被列為「一般土地」還是「自用住宅用地」,稅率是 10‰ 以上或 2‰。
- 地價與課稅面積:比對今年、去年繳款書上的地價、面積、持分及減免面積,有沒有變化。
- 歸戶土地與累進級距:確認今年是否增加土地,或因各縣市累進起點調整而改變課稅級距。
- 納稅義務人與土地資料:檢查姓名、土地地號及持有資料。地價稅以每年 8 月 31 日的土地登記所有權人為當年度納稅義務人。
部分地價稅繳款書也會標示稅額增減及異動原因,例如申報地價變動、累進級距變更、特別稅率面積調整等。若單看繳款書仍無法確認,可持稅單向土地所在地地方稅稽徵機關查詢課稅明細。
延伸閱讀:地價稅 8/31 納稅義務基準日!過戶後誰繳、買賣雙方如何分攤
2026 地價稅稅單有錯:11/30 前查對更正、12/30 前申請復查
如果是對稅務機關核定的稅額有爭議,則涉及正式「復查」程序。依財政部稅務入口網刊載的桃園市政府地方稅務局說明,2026 年地價稅一般案件可在繳納期限屆滿次日起 30 日內,也就是12 月 30 日前,提出復查申請並檢附相關證明;個別案件若有展延或另行送達情形,仍應以繳款書及稅捐機關通知為準。
今年地價稅繳納期間為 11 月 1 日至 11 月 30 日。繳款方式與線上查繳稅可參考 2026 地價稅開徵、繳費期限與線上查繳方式整理;若準備到超商繳費,也可先看地價稅超商繳費 3 萬元門檻與收據保存注意事項。
2026 地價稅變貴常見問題
公告土地現值調漲,地價稅就會增加嗎?
不一定。地價稅主要依申報地價及適用稅率計算;「公告土地現值」主要與土地增值稅有關,兩者不同。
去年享有自用住宅 2‰,今年需要重新申請嗎?
已核准且所有權、戶籍及使用情況未變更者,原則上不用每年重申;但土地經買賣、繼承或贈與移轉後,新所有權人須重新申請。
地價稅單金額不對,應該找誰?
直接聯絡土地所在地的地方稅務局,備妥繳款書及相關證明核對。若涉及正式復查,須另外注意法定申請期限。
官方資料來源:財政部稅務入口網-地價稅的課徵、嘉義市政府財政稅務局-115 年公告地價調整、雲林縣稅務局-公告地價及累進起點調整、臺中市政府地方稅務局-土地移轉後重新申請自用稅率、桃園市政府地方稅務局-稅單查對更正與復查。
延伸閱讀》




[the_ad id=”170676″]